
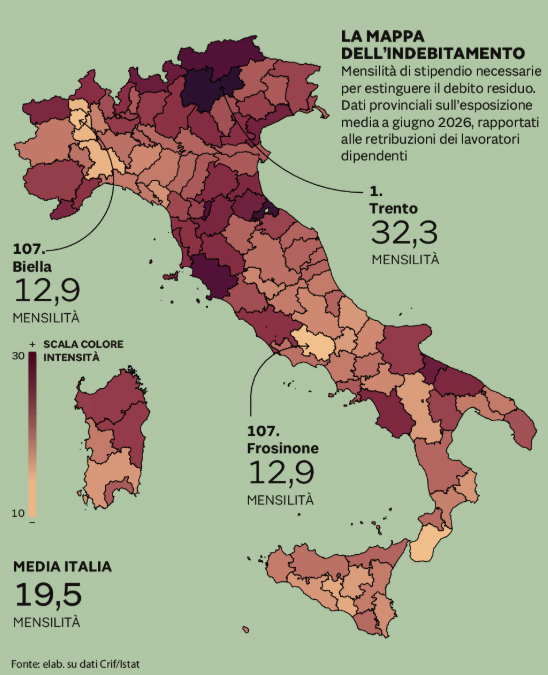
In Italia una famiglia media dovrebbe accantonare uno stipendio intero per quasi 20 mesi per azzerare i debiti che ha già acceso tra mutui e prestiti.E vivere d’aria ovviamente.
A Trento e Rimini la soglia sale fino a 32 mensilità, a Prato e Bolzano si ferma a 28. Basta spostarsi a Frosinone o a Biella perché lo stesso calcolo scenda a 13 mensilità, un terzo rispetto ai territori più esposti. Geografie economiche diverse, necessità, stili di vita, eccessi? Attenzione.
Vale la pena capire che cosa c’è dentro quel debito, perché il termine “credito rateale attivo” copre un paniere piuttosto ampio: mutui per la casa, prestiti personali, cessioni del quinto, carte di credito revolving e credito al consumo classico per l’acquisto di beni. Il BNPL rientra solo in parte, perché molti operatori segnalano ai sistemi di informazioni creditizie le rateizzazioni più lunghe ma tendono a lasciare fuori quelle brevissime, tipo 3 rate in 3 mesi senza interessi. Quando si dice che servono 20 stipendi per azzerare il debito, quindi, si sta parlando di un mix tra investimento immobiliare di lungo periodo e consumo corrente, e questa distinzione cambia parecchio la lettura del dato.
Il 60,7% dei maggiorenni ha oggi almeno uno di questi contratti attivo, contro il 46% rilevato a metà 2022: una crescita a doppia cifra in quattro anni. A Prato, Grosseto e Livorno il debito residuo arriva a pesare il 140% dello stipendio annuo, mentre a Caltanissetta, Enna e Potenza si ferma intorno al 60%.
E questa fotografia ce la sbatte in faccia il Sole24Ore proprio mentre la BCE ha portato i tassi al 2,5%, il tasso medio sul credito al consumo viaggia già intorno all’8,68%, e sui mutui il passaggio dal 3% al 4,5% applicato dalle banche rischia di generare un extracosto difficile da sostenere per chi ha meno garanzie.Tombola.
Lavoro nei pagamenti da anni e leggo questi dati come un segnale che riguarda tutta la filiera del credito, dalle banche ai PSP fino ai retailer che offrono rateizzazione al checkout. Quando i consumi correnti si sostengono sempre di più con forme diverse di credito e gli stipendi reali restano fermi da decenni, i modelli di rischio costruiti su medie nazionali cominciano a mostrare tutti i loro limiti. E c’è sembra da preoccuparsi e guardarsi intorno con molta cautela.
Fonte Crif aggiornata a giugno 2026, incrociata con le retribuzioni Istat provincia per provincia.