
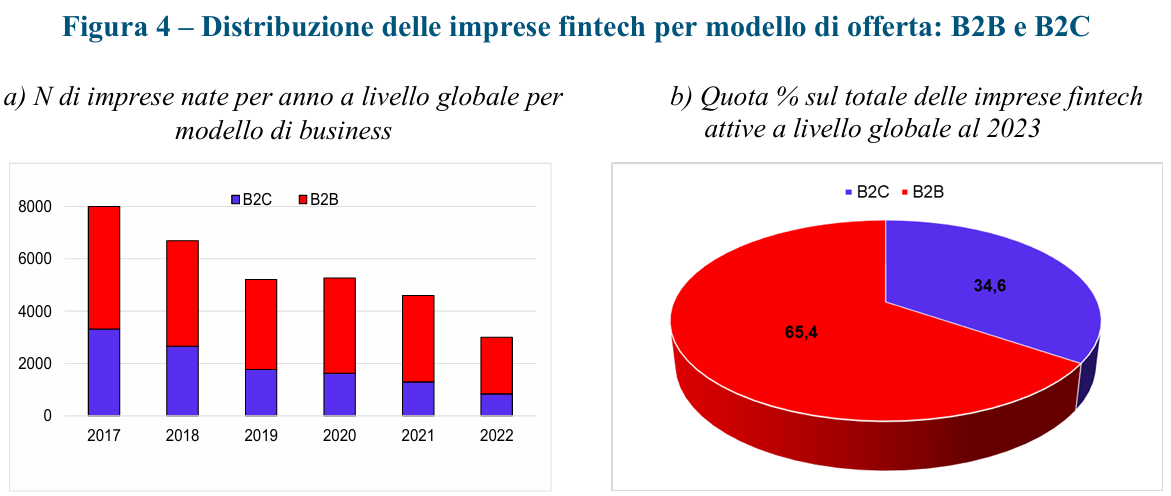
All’inizio dello scorso decennio, le previsioni suggerivano che le imprese fintech avrebbero stravolto gli equilibri dell’industria finanziaria, mettendo a serio rischio gli operatori tradizionali. La realtà descritta dal recente documento di Banca D’Italia “L’innovazione nel settore finanziario: fintech e ventur capital”, mostra invece un settore caratterizzato da una forte e crescente complementarità. L’innovazione digitale ha permesso di abbattere i costi di transazione, di ricerca, di duplicazione e di verifica delle informazioni, spingendo gli intermediari tradizionali a esternalizzare attività ad alta intensità tecnologica.
Di conseguenza, il modello di business prevalente è mutato radicalmente: le iniziative fintech si indirizzano sempre più verso l’offerta di servizi alle imprese (B2B), che a fine 2023 rappresentavano il 65,4% degli operatori attivi a livello globale e attraevano quasi l’80% dei flussi mondiali di venture capital.
Gli intermediari storici non subiscono passivamente l’innovazione, ma diventano gli acquirenti naturali delle startup, integrandole tramite accordi di collaborazione, partecipazioni al capitale di rischio o acquisizioni dirette sui mercati privati. In questo nuovo ecosistema che possiamo definire “collaborativo-integrativo“, le startup fungono da agili laboratori di sperimentazione tecnologica, mentre la fase di scalabilità commerciale e operativa avviene inglobando queste soluzioni all’interno dei grandi gruppi finanziari esistenti.
Gli effetti di rottura originariamente temuti sono stati quindi riassorbiti dal sistema, trasformando l’intermediazione finanziaria dall’interno. Che per chi sognava innovazione e disruption a go-go non so se sia esattamente un bene 🙂
Il documento ufficiale:
